Один шаг из личной истории
В 1998 году мы уже вели бизнес, и деньги были неплохие — но к девятому числу они заканчивались, а иногда до конца месяца приходилось занимать у друзей.
Тогда мне попалась книга Роберта Кийосаки «Богатый папа — бедный папа» с его подходом к семейному бюджету. Мы со Светланой не стали резать траты. Вместо этого в один вечер нарисовали на листке бланк бюджета по Кийосаки и расписали месяц наперёд — вписали туда все расходы и оставили 7–10% от дохода на будущее.
Через месяц дыра к девятому числу закрылась — не потому что стали меньше тратить, а потому что перестали занимать у самих себя из будущего. На всё уходил один час в конце месяца, плюс несколько дней в начале — сверка бюджета с фактом.
48 лет в бизнесе и инвестициях — и с тех пор я ищу такие системные решения, а не разовые советы «экономьте на кофе».
Деньги — инструмент, а не цель
Многие уверены: чем больше зарабатываешь — тем счастливее семья. Это не так. Деньги в счастливой семье — не цель, а инструмент: для снижения стресса, для крепких отношений, для общих целей, которых вы достигаете вместе.
Можно зарабатывать много и жить в постоянном напряжении из-за денег. А можно зарабатывать скромно — и чувствовать себя в полной безопасности. Разница не в сумме на счету, а в том, что стоит за деньгами: тревога или спокойствие, разобщённость или команда.
Психологический климат в доме держится на четырёх вещах:
- Финансовая безопасность — отсутствие тревоги и уверенность в завтрашнем дне
- Общие ценности и командная работа — совместное планирование и доверие друг другу
- Инвестиции в совместные впечатления — путешествия, праздники, общие увлечения
- Инвестиции в будущее — создание множества источников пассивного дохода
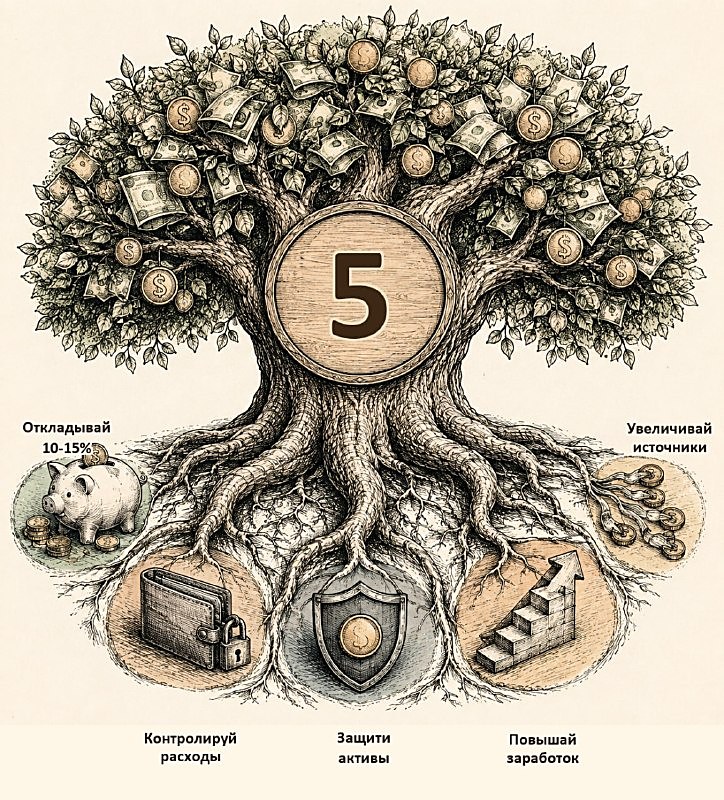
Но главное — не сколько вы зарабатываете, а как управляете заработанным. Отсюда пять законов управления финансами:
- Откладывайте 10–15% дохода на инвестиции — в образование и активы
- Контролируй расходы — бюджет, финансовый отчёт
- Защищайте свои активы
- Повышайте свою способность зарабатывать
- Увеличивайте число источников пассивного дохода
Соблюдайте эти пять законов — и деньги перестанут быть источником тревоги в семье, а станут инструментом для общего счастья, а не поводом для ссор.
Откладывай 10–15% и составляй бюджет
Управление семейными денежными потоками — это не аскеза и не жизнь по строгому лимиту. Это инструмент, который защищает семью от финансовых кризисов и позволяет достигать крупных целей без лишнего стресса.
Грамотное управление бюджетом решает три задачи:
- Финансовая защита и финансовая безопасность семьи. Защита — это резервный фонд на 3–6 месяцев расходов, который выручит при потере работы или болезни. Безопасность — это инвестиции в активы с долгосрочным ростом, которые со временем формируют капитал семьи.
- Контроль расходов вместе с супругой. Совместное планирование доходов и расходов исключает нехватку денег к концу месяца и укрепляет доверие между супругами.
- Достижение целей — оплата обучения детей и личностного развития, семейного отпуска (сначала ежегодного, затем ежеквартального), покупка автомобиля, жилья…
Сегодня — о первых двух законах: откладывать 10–15% дохода на инвестиции и контролировать расходы. Вот как это устроено в нашей семье, по системе Роберта Кийосаки.
У нас есть единый бланк ежемесячного бюджета (бланк скачать — здесь, видео по заполнению бланка — здесь), где учтены все обязательные платежи — коммунальные услуги, кредиты, еда — и действует правило распределения: 50–60% на базовые нужды, 20–25% на личные желания, 10–15% на накопления и инвестиции.
В начале месяца (обычно 8–9 числа), когда уже точно известны все доходы на текущий период, мы с супругой (а если в доме есть дети — то и с ними) выделяем 20–30 минут вечером и садимся вместе за компьютер — именно вместе и именно за компьютер, а не каждый в своём смартфоне. Открываем бланк «Расчёт месячного бюджета» на текущий месяц и, обсуждая каждую статью расходов, заполняем его сообща.
После заполнения всех статей расходов и инвестиций сразу видно, хватает ли дохода на месяц или семья «в долгах» — то есть расходов больше, чем поступлений. Если так — пересматриваем отдельные статьи расходов, кроме одной: инвестирование — табу, её не трогаем. Так бюджет сходится, не выходя за рамки дохода.
В результате мы видим все расходы «не отходя от кассы» и управляем ими без взаимных претензий. В течение месяца стараемся максимально придерживаться плана, чтобы не оказаться «в долгах».
Итог по двум законам: 10–15% дохода уходит в инвестиции сразу, а не по остаточному принципу, и эту долю не трогаем даже при пересмотре бюджета. Расходы фиксируются и обсуждаются заранее, а не по факту уже потраченных денег.
Финансовый отчёт
Месяц закончился. Самое время задать себе неудобный вопрос: вы держались бюджета — или бюджет держал вас на плаву чисто на бумаге, а деньги всё равно расползались?
Ответ даст не ощущение, а Финансовый отчёт — документ, который вы составляете на основе бухгалтерии, которую вели весь месяц. Он покажет не просто сколько пришло и сколько ушло, а главное: на что ушли деньги — на Актив, который работает на вас, или на Пассив, который тихо вас проедает.
Финансовый отчёт — это ваш доктор. Причём доктор, который лечит не симптомы, а хроническую болезнь по имени нищета: он высвечивает каждую утечку из кошелька, случившуюся из-за нарушения бюджетной дисциплины, и даёт шанс перекрыть её, пока не стало хуже.
Для отчёта тоже есть готовый бланк «Финансовый отчёт» (скачать можно здесь, видео по заполнению бланка — здесь), где, кроме доходов и расходов, появляются два новых раздела — Активы и Пассивы.
Спросите себя честно: вы знаете, сколько из потраченного за месяц реально работает на вашу семью, а сколько просто исчезло? Если нет — вы не одиноки, так живёт большинство. Но именно это незнание и держит семьи в состоянии «зарабатываем, а денег всё равно нет».
В начале следующего месяца, обычно 2–3 числа, когда все расходы за прошлый период уже известны точно, мы с супругой снова садимся вместе за компьютер на 20–30 минут. Переносим данные из бухгалтерии в бланк «Финансовый отчёт», суммируем по статьям — и часть этих расходов сразу распределяется по разделам Активы и Пассивы.
Цель этого ритуала одна: научиться не просто зарабатывать, а создавать и управлять денежным потоком — увеличивать Активы и сокращать Пассивы. Из месяца в месяц, пока это не станет привычкой такой же естественной, как чистить зубы.
Защити свои активы
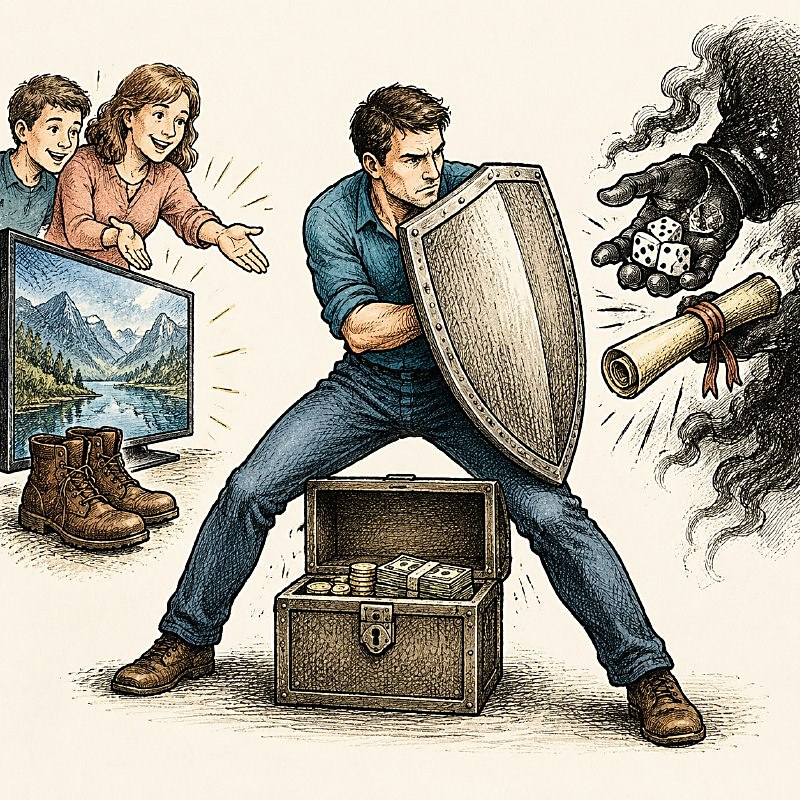
Беда чаще всего приходит не когда всё плохо, а именно тогда, когда дела наконец пошли в гору. Деньги появились — и вот тут-то их проще всего потерять.
Прежде чем вам достанутся действительно значительные суммы, разумно научиться на малом: хранить и надёжно защищать даже небольшие деньги. Потому что тот, кто не умеет защищать тысячу, не защитит и миллион, когда он придёт.
У любого человека с деньгами рано или поздно появляется соблазн вложить крупную сумму в очередной «прекрасный проект». А друзья и родственники обычно с энтузиазмом это подталкивают — сами уже вложились и зовут за компанию.
Первый и главный принцип инвестирования — сохранность основного капитала. Спросите себя: какой смысл гнаться за высокой доходностью, если есть риск потерять всё до копейки? Расплата за неоправданный риск — это потеря денег, и точка.
Активы приходится защищать сразу с двух сторон:
- От собственной семьи — она искренне, из лучших побуждений, будет подталкивать потратить накопленное не на актив, который приносит доход, а на пассив — новые сапоги, новый телевизор — который только добавляет расходов.
- От собственной жадности и желания разбогатеть быстро — оно почти всегда заканчивается потерей средств, а не приумножением.
За годы в инвестициях я выработал для себя три жёстких правила: инвестиция должна быть простой и понятной, риск — минимальным, доходность — выше среднерыночной. Если проект не проходит хотя бы по одному из этих трёх пунктов — я в него не захожу, сколько бы друзей меня туда ни звали. Лучше остаться при своих, чем потом объяснять семье, куда делись годы накоплений.
Первый закон учил откладывать. Второй — контролировать. Третий, о котором мы говорим сегодня, учит не потерять то, что уже отложено и проконтролировано. Без него первые два закона теряют смысл.
Повышай свою способность зарабатывать
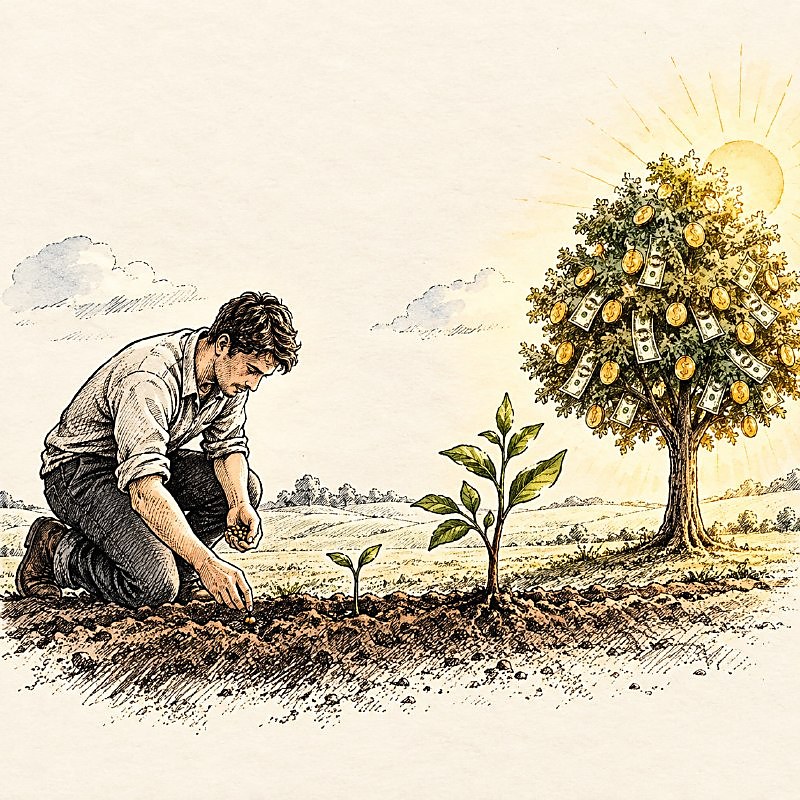
«Что посеешь, то и пожнёшь» — четвёртый закон управления финансами звучит просто: повышайте свою способность зарабатывать.
Но прежде чем что-то пожать, нужно сначала это посеять — а посеять можно только то, что у вас уже есть: новые привычки и навыки, которые прямо повышают ваш доход.
Если вы наёмный сотрудник и метите на карьерный рост — вот что реально работает:
- Делайте больше, чем от вас ждут за день, неделю, месяц. Руководство это замечает — и рано или поздно это конвертируется в повышение.
- Работайте не 8 часов, а 10, даже если за это пока не платят: вы нарабатываете квалификацию, а она окупается позже, и заметно щедрее.
- То, что запланировано на сегодня, делайте максимально быстро — и делайте на отлично, без исключений: посредственная работа не производит впечатления, только выдающаяся.
- Учитесь непрерывно. В прошлом веке необразованным считался тот, кто не умел читать и считать. Сегодня — тот, кто не умеет быстро учиться и переучиваться.
- Первым вызывайтесь решать проблемы на работе, берите задачи вне ваших прямых обязанностей, прокачивайте коммуникацию — это расширяет вашу ценность как специалиста.
Сделайте это привычкой — и вы станете одним из лучших в своём деле. А лучшие специалисты всегда зарабатывают на порядок больше остальных.
Лично я за свою трудовую деятельность по найму имел несколько профессий: химик-технолог, водитель легковых, грузовых авто и автобусов, аккумуляторщик, телемастер высокой квалификации.
Если вы предприниматель, достаточно двух вопросов: как, занимаясь любимым делом, я могу помогать другим людям решать их проблемы? И что я люблю делать больше всего и в чём владею мастерством в совершенстве? Любите шить — открывайте своё ателье. Закончили юрфак и любите помогать людям с их правовыми вопросами — открывайте частную практику. Ответ приходит сам, как только вы начинаете честно себе эти вопросы задавать.
Как предприниматель я продавал сырьё через товарные биржи, продавал лес, топливо и продукты питания, выпекал очень вкусный хлеб — была пекарня, продвигал, как лидер в сетевом бизнесе, БАДы, косметику, парфюмерию и так далее. Сейчас инвестирую в то, что поднимает мировую экономику на следующий уровень развития: транспорт второго уровня, блокчейн, ИИ, фонд взаимного финансирования нуждающихся.
Бодо Шефер в «Пути к финансовой независимости» писал: рынок платит нам за вклад, который мы вносим, и у этого вклада всего четыре формы — продукция, знания, услуги, идеи. Спросите себя: что из этого я могу продать прямо сейчас? Доход — это все деньги, которые входят в вашу жизнь, а не только зарплата.
При этом важно не сгореть. Я взял за правило: после каждой достигнутой промежуточной цели заниматься любимым делом не семь дней в неделю, а шесть, и планирую, уже четыре раза в год, ездить по миру с супругой и наслаждаться его красотами. Наращивать доход можно и нужно, но не ценой здоровья и семьи, о которых мы уже говорили в других постах.
Богатство — это образ мыслей, а не цифра на банковском счёте. Развивайте себя, нарабатывайте навыки, которые нужны рынку, — и мир вокруг начнёт меняться.
Не складывай все яйца в одну корзину
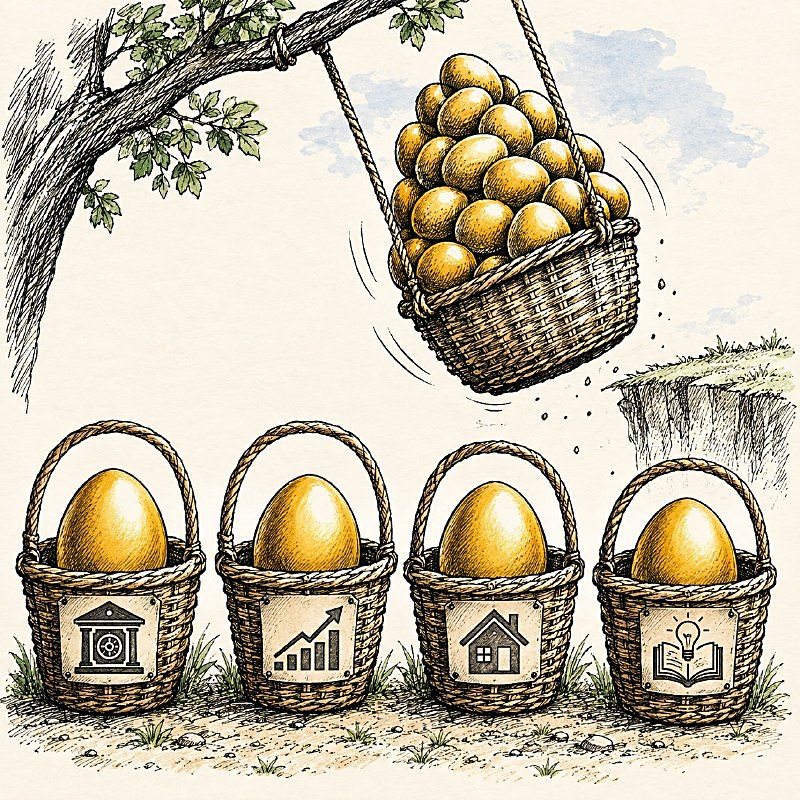
Один источник дохода — это качели без страховки: одно падение, и вниз летит вся семья. Множественные источники пассивного дохода защищают от рисков и одновременно ускоряют рост капитала.
Зачем нужна диверсификация? Три причины: потеря одного потока не обрушивает уровень жизни семьи; деньги из одного источника можно реинвестировать в развитие другого — это финансовый рычаг; чем больше источников, тем меньше вы зависите от того, что происходит на рынке в моменте.
Основные источники пассивного дохода: банковские вклады — доступный способ уберечь сбережения от инфляции, но не приумножить их; ценные бумаги — акции и облигации с дивидендами или купонным доходом; недвижимость — доход от долгосрочной или посуточной аренды; интеллектуальная собственность — роялти с книг, курсов, патентов, цифровых продуктов; стартапы — новые технологии, наукоёмкие продукты или решения, выводящие мировую экономику на новый уровень развития, где рождаются будущие гиганты.
Мне понадобилось больше 10 лет — с 2002 по 2014 — чтобы разобраться в инвестировании и научиться создавать пассивный доход. Были и удачные вложения, но в основном — убыточные, хоть и небольшие. Я относился к этому просто: это плата за обучение, а не повод расстраиваться. К 2014 году я уже точно знал, во что вкладывать, как проверять проекты и как управлять рисками.
Здесь важно понимать: у семьи должно быть два финансовых плана — Финансовая Защита и Финансовая Свобода, и под каждый нужны свои инструменты.
Финансовая Защита — инвестиции на короткую дистанцию: вклады в системообразующих банках (Сбербанк, ВТБ и другие), которые работают десятки лет; металлические счета — золото, серебро, другие драгметаллы там же; акции «голубых фишек», такие как Газпром, Сбербанк, МТС.
Финансовая Свобода — инвестиции в долгую: венчурные проекты. Это высокий риск, но именно так когда-то выглядели вложения в Apple, Microsoft, Alibaba, Facebook на стадии стартапа — тогда никто не знал наверняка, чем это закончится, но кто рискнул, стали очень богатыми людьми. Я лично выбрал именно это направление, потому что за годы практики научился видеть риски и управлять ими — и для меня отдельная неудача проекта уже не критична.
Итог: у вас должно быть два плана — Защита и Свобода, и в каждом по 3–4 разных вида актива. Это и есть страховка семьи от финансовых рисков и разгон капитала одновременно.
На этом закрываем все пять законов управления финансами: откладывать 10–15%, контролировать расходы, защищать активы, зарабатывать больше и не складывать все яйца в одну корзину. Это не пять правил для прочтения, а пять привычек для наработки — и разница между семьями, которые выбираются из нужды, и теми, кто в ней застревает, обычно именно в этом.